 Creditos
 Bus.Valor
 Conectar
 Bus.User

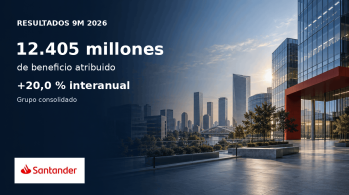
Banco Santander gana 12405 millones de euros en los nueve primeros meses de 2026


Banco Santander cerró enero a septiembre con un beneficio atribuido a la dominante de 12.405 millones de euros, frente a 10.337 millones en el mismo período de 2025, un incremento del 20,0 %. El resultado consolidado total fue de 13.050 millones, con 645 millones atribuibles a participaciones no dominantes. Las cifras corresponden al Grupo consolidado y no al resultado individual de Banco Santander, S.A.
El beneficio contable incorpora la plusvalía neta de 1.895 millones de euros por la venta de Polonia, registrada en el primer trimestre, y los resultados de TSB desde el 1 de mayo de 2026 y de Webster desde el 20 de agosto. En la medida ordinaria, que excluye partidas no recurrentes y contiene reclasificaciones de gestión, el beneficio atribuido alcanzó 11.176 millones, un 16,1 % más en euros corrientes y un 14,4 % más a tipos de cambio constantes.
La cuenta contable muestra mayores ingresos y resultado operativo
El margen bruto estatutario alcanzó 46.713 millones de euros, un aumento interanual del 8,0 %. Dentro de esa cifra, el margen de intereses fue de 34.545 millones, un 9,5 % más, y las comisiones netas sumaron 10.349 millones, con un crecimiento del 8,9 %. Los ingresos por intereses ascendieron a 80.425 millones y los gastos por intereses a 45.880 millones; los ingresos por comisiones fueron de 14.136 millones y sus gastos de 3.787 millones. Estos importes brutos no deben confundirse con sus márgenes netos.
Los resultados de operaciones financieras y diferencias de cambio descendieron hasta 1.079 millones, desde 1.653 millones. Los ingresos por dividendos fueron de 759 millones y el resultado de entidades valoradas por el método de la participación de 722 millones. Los otros resultados de explotación netos registraron un saldo negativo de 741 millones. El margen de intereses y estas partidas forman parte de la actividad bancaria; no se presenta un resultado financiero separado con la estructura habitual de una compañía industrial.
| Concepto | Enero septiembre 2026 | Enero septiembre 2025 | Variación interanual |
|---|---|---|---|
| Margen de intereses | 34.545 | 31.559 | 9,5 % |
| Comisiones netas | 10.349 | 9.501 | 8,9 % |
| Operaciones financieras y diferencias de cambio | 1.079 | 1.653 | -34,7 % |
| Margen bruto | 46.713 | 43.248 | 8,0 % |
| Costes de explotación | -18.972 | -18.430 | 2,9 % |
| Margen neto antes de provisiones | 27.741 | 24.818 | 11,8 % |
| Provisiones netas de reversiones | -2.422 | -1.709 | 41,7 % |
| Deterioro neto de activos financieros no valorados a valor razonable con cambios en resultados | -10.047 | -9.372 | 7,2 % |
| Deterioro neto de otros activos | -527 | -188 | 180,3 % |
| Resultado antes de impuestos de operaciones continuadas | 14.789 | 13.761 | 7,5 % |
| Impuesto sobre sociedades de operaciones continuadas | -3.634 | -3.560 | 2,1 % |
| Resultado de operaciones continuadas | 11.155 | 10.201 | 9,4 % |
| Resultado neto de operaciones interrumpidas | 1.895 | 1.152 | 64,5 % |
| Resultado consolidado total | 13.050 | 11.353 | 14,9 % |
| Beneficio atribuido a la dominante | 12.405 | 10.337 | 20,0 % |
| BPA básico, euros | 0,83 | 0,66 | 24,9 % |
| BPA diluido, euros | 0,82 | 0,66 | 24,8 % |
Los costes de explotación estatutarios sumaron 18.972 millones, frente a 18.430 millones. Incluyen 10.516 millones de gastos de personal, 6.002 millones de otros gastos de administración y 2.454 millones de amortizaciones. El margen neto, entendido como margen bruto menos costes de explotación y antes de provisiones, creció hasta 27.741 millones. No equivale al beneficio neto atribuido.
Las provisiones netas de reversiones ascendieron a 2.422 millones, el deterioro neto de activos financieros no valorados a valor razonable con cambios en resultados a 10.047 millones y el deterioro de otros activos a 527 millones. El beneficio antes de impuestos de operaciones continuadas fue de 14.789 millones; después de 3.634 millones de impuesto sobre sociedades, su resultado neto quedó en 11.155 millones. La aportación de operaciones interrumpidas está presentada por separado y no dentro de los ingresos de operaciones continuadas.
El beneficio ordinario no sustituye al resultado contable
La cuenta ordinaria presenta un margen bruto de 46.807 millones de euros, costes totales de 19.925 millones y margen neto de 26.882 millones. Son magnitudes distintas de las estatutarias: el informe reclasifica cargos operativos recurrentes y otras partidas y separa los conceptos no recurrentes. Por tanto, las diferencias entre ambas cuentas no deben interpretarse como cifras intercambiables ni como errores de comparación.
| Concepto | 9M 2026 | 9M 2025 | Variación en euros |
|---|---|---|---|
| Margen de intereses ordinario | 34.614 | 31.599 | 9,5 % |
| Margen bruto ordinario | 46.807 | 43.243 | 8,2 % |
| Costes totales ordinarios | -19.925 | -19.623 | 1,5 % |
| Margen neto ordinario | 26.882 | 23.620 | 13,8 % |
| Dotaciones por insolvencias ordinarias | -10.060 | -8.908 | 12,9 % |
| Otros resultados y provisiones ordinarios | -1.051 | -702 | 49,7 % |
| Resultado antes de impuestos ordinario | 15.771 | 14.010 | 12,6 % |
| Impuestos ordinarios | -3.916 | -3.775 | 3,7 % |
| Beneficio ordinario atribuido | 11.176 | 9.624 | 16,1 % |
| Partidas no recurrentes netas | 1.229 | 713 | 72,4 % |
Las partidas no recurrentes de 2026 arrojan un saldo positivo de 1.229 millones: la plusvalía de Polonia de 1.895 millones está parcialmente compensada por 666 millones de cargos netos asociados a deterioros e integración de las operaciones de compra y venta de negocios. Esos cargos fueron de 250 millones en el segundo trimestre y de 416 millones en el tercero. La diferencia entre el beneficio ordinario de 11.176 millones y el atribuido contable de 12.405 millones está identificada expresamente en el informe.
Además, se reclasifican a costes ordinarios cargos operativos recurrentes por 1.006 millones. En el tercer trimestre, un cargo de 69 millones relacionado con intereses de determinados préstamos al consumo en Openbank Europe pasa del margen de intereses a otros resultados y provisiones en la cuenta ordinaria. Una amortización de 53 millones de intangibles de depósitos surgidos de las adquisiciones se registra también en esa última línea ordinaria. Estas reclasificaciones explican por qué el margen de intereses ordinario es de 34.614 millones y no de 34.545 millones, y por qué costes y provisiones difieren según la cuenta utilizada.
En euros constantes y excluyendo TSB y Webster, el beneficio ordinario atribuido creció un 12,1 % interanual, frente al 14,4 % con ambas adquisiciones. En euros corrientes, el crecimiento ordinario sin esas operaciones fue del 13,8 %. La comparativa incorpora también la nueva estructura de reporte aplicada desde el primer trimestre de 2026 a los períodos anteriores presentados.
El tercer trimestre se analiza por separado
Entre julio y septiembre, el beneficio atribuido contable fue de 3.432 millones de euros, frente a 3.518 millones en abril a junio, una reducción del 2,4 %. El beneficio ordinario fue de 3.848 millones, superior en un 2,1 % a los 3.768 millones del segundo trimestre. La comparación contiene los cargos no recurrentes de cada trimestre y la incorporación de Webster desde el 20 de agosto, además de un trimestre completo de TSB.
El margen bruto estatutario trimestral fue de 15.891 millones y el resultado antes de impuestos de 4.828 millones. En la cuenta ordinaria, el margen bruto alcanzó 15.960 millones y el resultado antes de impuestos 5.424 millones. Sin TSB y Webster, el beneficio ordinario trimestral descendió un 1,4 % a tipos constantes frente al segundo trimestre. Ninguna de estas variaciones trimestrales representa una comparación con julio a septiembre de 2025.
Balance, financiación y liquidez al cierre de septiembre
El activo consolidado alcanzó 2.102.334 millones de euros, frente a 1.867.515 millones a diciembre de 2025 y 1.840.668 millones a septiembre de 2025. El balance incluye TSB y Webster desde sus respectivas fechas de incorporación. La venta de Polonia elimina del balance los pasivos del grupo enajenable que permanecían clasificados como mantenidos para la venta al cierre de 2025.
| Concepto | Septiembre 2026 | Diciembre 2025 | Septiembre 2025 |
|---|---|---|---|
| Activo total | 2.102.334 | 1.867.515 | 1.840.668 |
| Efectivo, saldos en bancos centrales y otros depósitos a la vista | 162.336 | 152.281 | 161.899 |
| Préstamos y anticipos a la clientela, netos | 1.206.887 | 1.037.288 | 1.027.209 |
| Depósitos de la clientela | 1.222.263 | 1.041.200 | 1.026.130 |
| Deuda emitida a coste amortizado | 338.820 | 312.704 | 306.015 |
| Deuda emitida designada a valor razonable con cambios en resultados | 15.505 | 11.686 | 10.608 |
| Activo tangible | 26.477 | 27.438 | 28.408 |
| Activo intangible | 26.135 | 17.308 | 17.287 |
| Total pasivo | 1.983.934 | 1.754.767 | 1.730.754 |
| Fondos propios | 145.931 | 141.144 | 139.081 |
| Patrimonio neto total | 118.400 | 112.748 | 109.914 |
Los préstamos netos a clientes crecieron un 17,5 % interanual y los depósitos un 19,1 %. Para analizar la banca tradicional, el informe utiliza además préstamos brutos sin adquisiciones temporales de activos por 1.142.609 millones y recursos de clientes sin cesiones temporales de activos, más fondos de inversión, por 1.387.345 millones. Esta última cifra no equivale a los recursos totales de clientes, de 1.583.574 millones, que incluyen también fondos de pensiones, patrimonios administrados y cesiones temporales.
En los nueve meses se realizaron emisiones de deuda sénior a medio y largo plazo por 17.445 millones y de bonos garantizados colocados en mercado por 11.240 millones. Las emisiones elegibles para absorción de pérdidas TLAC ascendieron a 14.113 millones. Los vencimientos de deuda a medio y largo plazo fueron de 31.156 millones. Son importes de financiación y vencimientos; no se presentan como deuda neta ni como flujo de caja libre.
La ratio de créditos sobre depósitos fue del 99 %. La ratio de cobertura de liquidez del Grupo se situó provisionalmente en el 145 % y la ratio LCR consolidada provisional en el 140 %, dos medidas de cálculo distintas. El colchón de liquidez comunicado ascendió a 346.000 millones, también provisional, y no equivale al epígrafe contable de efectivo de 162.336 millones.
El informe de nueve meses incluye balance y cuenta de pérdidas y ganancias resumidos consolidados, pero no un estado completo de flujos de efectivo ni una cifra de inversión desembolsada o de deuda neta para ese período. No se reconstruyen esas magnitudes a partir de variaciones del balance. Tampoco se calcula un fondo de maniobra industrial con partidas bancarias que no están presentadas como activo y pasivo corriente.
Capital, rentabilidad y calidad del crédito
La ratio CET1 con régimen transitorio phased in cerró septiembre en el 12,7 %, frente al 14,0 % de junio y al 13,5 % de diciembre de 2025. La adquisición de Webster supuso un impacto de -1,47 puntos porcentuales en el trimestre. Excluyendo ese impacto, la ratio avanzó 0,14 puntos porcentuales. El capital CET1 fue de 84.145 millones de euros y los activos ponderados por riesgo de 663.324 millones; las ratios Tier 1 y de capital total fueron del 14,2 % y del 17,0 %.
La rentabilidad sobre capital tangible, RoTE, fue del 17,4 % en los nueve meses, frente al 16,1 % un año antes. El RoTE ordinario fue del 16,0 %, frente al 14,9 %, y el RoE estatutario del 14,8 %. La ratio de eficiencia ordinaria pasó del 45,4 % al 42,6 %. Estas ratios de rentabilidad incorporan las reglas de anualización especificadas para sus numeradores; no son una previsión de beneficio anual.
El coste del riesgo, calculado con dotaciones ordinarias y exposición media de los últimos doce meses, fue del 1,16 %, frente al 1,13 % de septiembre de 2025. La morosidad fue del 2,90 %, frente al 2,91 %, y la cobertura del 64 %, frente al 67 %. Los saldos deteriorados utilizados para estas métricas ascendieron a 39.084 millones y el fondo total de provisiones a 25.124 millones. Ese perímetro de riesgo incluye exposiciones adicionales a los préstamos de balance y no debe confundirse con sus correspondientes partidas contables.
Los negocios globales y la distribución geográfica
La información por negocios y geografías se presenta en términos ordinarios. Retail aportó 6.445 millones de euros de beneficio atribuido, CIB 2.433 millones y Wealth 1.651 millones. Openbank obtuvo 1.407 millones, frente a 1.561 millones un año antes; su resultado incluye provisiones por reclamaciones de financiación de vehículos en el Reino Unido y la normalización fiscal del negocio estadounidense. Payments aportó 105 millones y el Centro Corporativo registró un resultado negativo de 865 millones.
| Segmento | 9M 2026 | 9M 2025 |
|---|---|---|
| Retail & Commercial Banking | 6.445 | 5.631 |
| Openbank | 1.407 | 1.561 |
| Corporate & Investment Banking | 2.433 | 2.080 |
| Wealth Management & Insurance | 1.651 | 1.376 |
| Payment Solutions | 105 | 35 |
| Centro Corporativo | -865 | -1.059 |
| Total Grupo | 11.176 | 9.624 |
Por geografías, el segmento España obtuvo 3.695 millones de beneficio ordinario atribuido, un 14,3 % más en euros. No se trata del beneficio individual del banco ni del beneficio antes de impuestos de Retail España, que fue de 3.220 millones: son métricas y ámbitos diferentes. Estados Unidos aportó 1.514 millones, Reino Unido 1.282 millones, México 1.402 millones y Brasil 1.596 millones.
| Geografía o agrupación | 9M 2026 | 9M 2025 |
|---|---|---|
| España | 3.695 | 3.233 |
| Reino Unido | 1.282 | 958 |
| Portugal | 712 | 765 |
| Openbank Europe | 516 | 685 |
| Estados Unidos | 1.514 | 1.194 |
| México | 1.402 | 1.211 |
| Brasil | 1.596 | 1.589 |
| Chile | 648 | 534 |
| Argentina | 341 | 348 |
| Resto del Grupo | 335 | 167 |
| Centro Corporativo | -865 | -1.059 |
Las dos tablas representan desgloses alternativos del mismo Grupo y no deben sumarse entre sí. Los importes están redondeados. Las variaciones en euros corrientes no son equivalentes a las calculadas a tipos constantes, y los segmentos no tienen por qué coincidir con el perímetro o los principios de reporte de las filiales jurídicas.
Adquisiciones ejecutadas, dividendo aprobado y objetivos pendientes
La adquisición de Webster quedó completada el 20 de agosto, con una contraprestación de 12.509 millones de dólares, equivalentes a 10.724 millones de euros, distribuida aproximadamente en un 65 % de efectivo y un 35 % de acciones nuevas. La adquisición de TSB se completó el 30 de abril por 2.867 millones de libras, equivalentes a 3.318 millones de euros, en efectivo. Estos importes de compra no son una cifra de inversión operativa del Grupo ni un estado de flujos de caja.
Por separado, la intención de lanzar una oferta voluntaria para adquirir las acciones de Santander Brasil aún no poseídas, aproximadamente el 10 % de su capital, sigue sujeta a las condiciones corporativas y regulatorias comunicadas. El importe máximo indicado es de aproximadamente 1.908 millones de euros, calculado con el precio de la acción del 30 de julio de 2026. No se presenta como una adquisición ya cerrada.
El dividendo a cuenta de 0,127 euros por acción, aprobado el 29 de septiembre con cargo a 2026, se abonará a partir del 2 de noviembre. El último día de negociación con derecho es el 28 de octubre, la fecha exdividendo el 29 de octubre y la fecha de registro el 30 de octubre. Este dividendo es una decisión ya aprobada, pero su pago está pendiente a la fecha de publicación. El dividendo complementario de 0,125 euros con cargo a 2025 ya se pagó en mayo de 2026.
El programa de recompra anunciado en agosto tiene un importe máximo de 1.825 millones y comenzó a ejecutarse el 24 de agosto; ese máximo no acredita que se haya comprado ya todo el importe. El programa anterior, ejecutado entre febrero y agosto, alcanzó 5.030 millones y 462.683.139 acciones, posteriormente amortizadas. La intención de distribuir al menos 10.000 millones mediante recompras ligadas a resultados de 2025 y 2026 y exceso de capital previsto está sujeta a decisiones y autorizaciones.
Para el cierre de 2026, Santander mantiene como objetivo un beneficio ordinario atribuido, excluyendo TSB y Webster, superior a 14.100 millones de euros y una ratio CET1 entre el 12,8 % y el 13,0 %. Para 2028 plantea un RoTE superior al 20 % y una eficiencia cercana al 36 %. Son objetivos comunicados, no resultados alcanzados. Las medidas ordinarias y otras medidas alternativas de rendimiento complementan las cuentas NIIF y no las sustituyen.