 Creditos
 Bus.Valor
 Conectar
 Bus.User

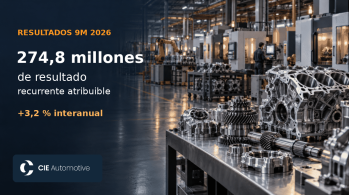
CIE Automotive obtiene 274,8 millones de euros de resultado recurrente en los nueve primeros meses de 2026


CIE Automotive cerró los nueve primeros meses de 2026 con un resultado de 274,8 millones de euros, frente a 266,2 millones en el mismo periodo de 2025, un aumento del 3,2%. La precisión sobre su naturaleza es importante: el anexo de medidas alternativas de rendimiento define el «Resultado Neto» presentado como los resultados recurrentes atribuibles a los accionistas de la sociedad. Esa magnitud no debe intercambiarse con un beneficio neto total ni con un resultado individual de la matriz que no se desglosan en esta información.
Las ventas acumuladas ascendieron a 3.140,9 millones de euros y el EBITDA a 596,5 millones. El margen EBITDA se mantuvo en el 19,0%, mientras que el margen EBIT pasó del 14,1% al 14,2%. La generación de flujo de caja operativo alcanzó 408,5 millones, bajo la definición de gestión utilizada por el grupo.
Resultados acumulados y evolución del tercer trimestre
En los nueve meses, el EBIT o resultado neto de explotación alcanzó 444,6 millones de euros, frente a 419,1 millones un año antes. El resultado antes de impuestos, identificado como EBT, fue de 394,2 millones, comparado con 377,2 millones. Los importes corresponden a las magnitudes de grupo presentadas para el negocio de automoción; no son una cuenta individual de CIE Automotive, S.A.
| Magnitud en millones de euros | 9M 2025 | 9M 2026 |
|---|---|---|
| Ventas | 2.974,0 | 3.140,9 |
| EBITDA | 563,6 | 596,5 |
| Margen EBITDA | 19,0% | 19,0% |
| EBIT | 419,1 | 444,6 |
| Margen EBIT | 14,1% | 14,2% |
| Resultado antes de impuestos | 377,2 | 394,2 |
| Resultado recurrente atribuible | 266,2 | 274,8 |
El tercer trimestre, considerado de forma aislada, registró ventas de 1.037,2 millones de euros, EBITDA de 195,5 millones, EBIT de 144,2 millones y EBT de 125,8 millones. El resultado recurrente atribuible fue de 83,5 millones, frente a 80,4 millones en el tercer trimestre de 2025. Esta comparación es interanual entre terceros trimestres, no una comparación con el segundo trimestre de 2026.
| Magnitud en millones de euros | 3T 2025 | 3T 2026 |
|---|---|---|
| Ventas | 973,9 | 1.037,2 |
| EBITDA | 184,4 | 195,5 |
| Margen EBITDA | 18,9% | 18,8% |
| EBIT | 133,2 | 144,2 |
| Margen EBIT | 13,7% | 13,9% |
| Resultado antes de impuestos | 118,6 | 125,8 |
| Resultado recurrente atribuible | 80,4 | 83,5 |
La presentación no ofrece un desglose completo de costes operativos, resultado financiero neto, impuesto sobre beneficios devengado, intereses minoritarios ni beneficio por acción para estos nueve meses. El gasto financiero y los impuestos pagados incluidos en el puente de caja son partidas de esa medida de flujo: no se utilizan aquí para reconstruir una cuenta de resultados que no está publicada con ese detalle.
Distribución geográfica del negocio
Europa concentró el 38,2% de la cifra de negocio, seguida de Norteamérica con el 26,3%, India con el 17,3%, Brasil con el 12,6% y China con el 5,6%. Son porcentajes de distribución de ventas y no tasas de crecimiento de cada mercado. El reparto del EBITDA es distinto: Europa aportó el 37,3%, Norteamérica el 26,8%, India el 16,1%, Brasil el 14,2% y China el 5,6%.
| Geografía en 9M 2026 | Peso en ventas | Margen EBITDA | Margen EBIT |
|---|---|---|---|
| Europa | 38,2% | 18,5% | 13,1% |
| Norteamérica | 26,3% | 19,4% | 13,9% |
| India | 17,3% | 17,7% | 14,3% |
| Brasil | 12,6% | 21,5% | 18,1% |
| China | 5,6% | 18,9% | 13,0% |
El análisis comercial a moneda constante presenta un crecimiento de ventas de CIE del 8,0% e indica que las ventas de 2026 incluyen un 4,4% de crecimiento inorgánico. Por ello, no debe interpretarse ese crecimiento a moneda constante como una tasa enteramente orgánica ni sustituirse con él la comparación de ventas expresadas en euros.
Balance de gestión, deuda y liquidez
El balance resumido utiliza activos y pasivos netos de gestión. El activo fijo pasó de 3.564,3 millones de euros en diciembre de 2025 a 3.901,9 millones en septiembre de 2026. El circulante neto operativo se situó en -399,6 millones, frente a -490,2 millones. Esta medida no se identifica con un fondo de maniobra contable calculado a partir de todos los activos y pasivos corrientes.
| Balance de gestión en millones de euros | Diciembre 2025 | Septiembre 2026 |
|---|---|---|
| Activo fijo | 3.564,3 | 3.901,9 |
| Circulante neto operativo | -490,2 | -399,6 |
| Total activo neto | 3.074,1 | 3.502,3 |
| Patrimonio neto | 1.847,7 | 2.186,7 |
| Deuda financiera neta | 912,8 | 956,9 |
| Otros netos | 313,6 | 358,7 |
| Total pasivo neto | 3.074,1 | 3.502,3 |
| Factoring sin recurso | 314,7 | 313,6 |
La deuda financiera neta aumentó en 44,1 millones de euros desde diciembre, hasta 956,9 millones. Su definición resta de la deuda con bancos y otras instituciones financieras la caja, los equivalentes y otros activos financieros. La deuda neta ajustada, que incorpora el 50% de la deuda neta de la sociedad conjunta china SAMAP, fue de 940,5 millones, frente a 899,2 millones. La ratio ajustada de deuda neta sobre EBITDA se mantuvo en 1,18 veces; el denominador utiliza EBITDA de los últimos doce meses y también el ajuste por SAMAP, no el EBITDA sin ajustar de los nueve meses.
La liquidez se situó en 1.547,8 millones de euros, frente a 1.851,8 millones al cierre de 2025. Incluye caja y líneas de crédito y préstamos no dispuestos, de modo que no representa efectivo disponible en balance por ese mismo importe. El 50% de la deuda financiera bruta figura a tipo de interés fijo en ambas fechas. No se publica aquí un importe separado de caja, deuda bruta ni un calendario completo de vencimientos.
Generación de caja, inversión y pagos al accionista
El flujo de caja operativo de 408,5 millones de euros parte del EBITDA de 596,5 millones y descuenta gasto financiero de 41,9 millones, inversión de mantenimiento de 46,5 millones, impuestos pagados de 77,4 millones y arrendamientos IFRS 16 de 22,2 millones. Es una medida alternativa de rendimiento, no un estado completo de flujos de efectivo contables.
La conversión operativa comunicada es del 71,1%. Ese porcentaje se calcula sobre EBITDA corregido por el efecto de IFRS 16, no directamente sobre los 596,5 millones del EBITDA principal. El resumen de destacados sitúa el flujo operativo de los nueve meses de 2025 en 383,8 millones, con conversión del 70,7%. Por separado, la tabla de ratios de diciembre de 2025 recoge flujo operativo de 506,5 millones y conversión del 70,6%; no se mezclan esos periodos para hacer una comparación interanual.
| Puente de caja en 9M 2026 | Millones de euros |
|---|---|
| Flujo de caja operativo | 408,5 |
| Inversión de crecimiento | -132,7 |
| Variación del flujo de circulante neto operativo | -7,5 |
| Otros movimientos según el puente | 4,9 |
| Flujo de caja | 273,2 |
| Combinaciones de negocio y pagos por adquisiciones previas | -191,8 |
| Dividendos y operaciones con acciones propias | -125,5 |
| Variación de deuda neta con el signo del puente de caja | -44,1 |
El flujo de caja de 273,2 millones de euros equivale al 47,6% del EBITDA corregido por IFRS 16. Después de los pagos por combinaciones de negocio y adquisiciones anteriores, y de los pagos conjuntos por dividendos y acciones propias, el puente muestra una variación negativa de 44,1 millones. En la comparación de saldos, esa misma magnitud corresponde al aumento de deuda financiera neta. Los 125,5 millones son una partida agregada: no se atribuyen íntegramente a dividendos ni se deduce de ella un nuevo dividendo por acción.
Perspectivas y diferencias que conviene conservar
La hoja de ruta orgánica para 2026 y 2027 plantea superar el crecimiento del mercado en un dígito medio-bajo a moneda constante y mantener los márgenes operativos alcanzados en 2025. También fija una generación acumulada de flujo de caja operativo superior a 1.000 millones de euros durante ambos ejercicios y una conversión del 65% del EBITDA. Son compromisos y objetivos futuros, no resultados ya alcanzados.
La política de remuneración presentada establece un pay-out del 42% para 2026 y del 50% para 2027. Por separado, el escenario de endeudamiento afirma que, si se continuara con un pay-out del 33%, la ratio de deuda neta sobre EBITDA sería inferior a 0,7 veces al cierre de 2027. Esa hipótesis no coincide con los porcentajes de la nueva política y no se transforma aquí en una previsión incondicional de deuda bajo el nuevo reparto.
La nota de prensa recoge un margen EBIT del 14,3%, mientras que la tabla de resultados y el gráfico de rentabilidad del informe muestran el 14,2%. Se exponen ambos valores sin conciliarlos. La nota presenta además ventas de 3.141 millones, EBITDA de 596 millones, EBIT de 445 millones y beneficio de 275 millones; el detalle del informe utiliza respectivamente 3.140,9, 596,5, 444,6 y 274,8 millones. Se mantienen las cifras y el grado de precisión de cada documento, sin sustituir el dato detallado con otro importe.
En el anexo, la fórmula textual del flujo de caja resta «Otros movimientos», mientras que el puente numérico muestra esa línea con signo positivo por 4,9 millones de euros. Se conserva el flujo comunicado de 273,2 millones y se señala la diferencia de presentación sin crear una corrección propia. El balance neto y las medidas de caja disponibles tampoco sustituyen unos estados financieros completos con todas sus notas; no se rellenan con estimaciones las partidas no desglosadas.
Comentario final de opinión
Mi valoración es favorable sobre la ejecución operativa: mantener el margen EBITDA acumulado y elevar el EBIT y el resultado recurrente me parece más relevante que presentar únicamente el crecimiento de la facturación. También considero positivo que exista un puente de caja que permita distinguir mantenimiento, expansión, adquisiciones y remuneración al accionista.
Sin embargo, no describiría estos resultados como una reducción del endeudamiento: la deuda neta aumentó y la liquidez comunicada bajó respecto a diciembre, aunque la ratio ajustada permaneciera estable. Daría especial importancia, en las próximas publicaciones, a comprobar la conversión de caja y cómo conviven las inversiones con el mayor pay-out previsto. Esta es una opinión editorial basada en los datos expuestos, no una predicción de la cotización ni una recomendación de compra o venta.